
PALESTRANTES

Chris Clark
Chief Executive Officer, Co-Chief Investment Officer, & President, RFS
Fevereiro começou com os mercados agitados com o anúncio do presidente Trump de tarifas sobre mercadorias que entram nos Estados Unidos vindas da China, Canadá e México. Do nosso ponto de vista como especialistas em ações de pequena capitalização, acreditamos que é muito cedo para avaliar até mesmo o impacto de curto prazo nos ganhos e nos fundamentos dos negócios - tanto positivos quanto negativos -, pois a duração e o impacto dessas tarifas são impossíveis de quantificar. Para dar um exemplo, o dia 3 de fevereiro começou com o presidente anunciando a imposição imediata de tarifas sobre alguns dos parceiros comerciais mais importantes dos Estados Unidos. Os mercados rapidamente entraram em desordem antes que alguma medida de calma retornasse após relatos de que haveria uma pausa nas tarifas para mercadorias provenientes do México após negociações construtivas. Mais tarde naquele dia, um acordo semelhante foi firmado com o Canadá.
Além disso, as primeiras indicações são de que as tarifas - pelo menos aquelas que envolvem o Canadá e o México - estão mais focadas em tentar resolver questões não econômicas, como o comércio transfronteiriço de drogas e a imigração, para que possam ter vida curta, assumindo que as metas ostensivas sejam cumpridas. Até o momento, as maiores áreas de impacto potencial, se essas tarifas forem sustentadas, seriam nos setores imobiliário, automotivo e agrícola da economia americana.
Nosso caso base é que essas tarifas estão sendo usadas taticamente e, embora disruptivas, afetarão o sentimento do mercado, a volatilidade e o risco, assumindo mais do que os fundamentos de negócios de longo prazo. Independentemente de sua duração e escala finais, no entanto, as tarifas acelerarão as tendências agora estabelecidas de desglobalização, relocalização de negócios para os Estados Unidos e melhor gerenciamento da cadeia de suprimentos na fabricação dos EUA. Tudo isso embasa nosso argumento bem documentado de que as ações de pequena capitalização dos EUA recuperam a liderança no mercado, impulsionadas por um aumento expressivo nos lucros de ações de pequena capitalização e apoiadas por valuations muito mais interessantes do que os encontrados em outros segmentos de capitalização de mercado ou estilo. Teremos mais a dizer sobre as questões de valuations, ganhos e volatilidade dentro de duas semanas.
Consideramos importante, no entanto, discutir a volatilidade, pois acreditamos que estamos entrando em um período de maior incerteza, impulsionado pela natureza disruptiva das propostas de retórica e política do novo governo Trump. Muitas vezes falamos sobre como acolhemos a volatilidade de curto prazo como um elemento fundamental para conseguir retornos de longo prazo e que superam o mercado. Uma vantagem crítica de ter sido investidor de ações de pequena capitalização há mais de cinco décadas é como isso gerou uma profunda apreciação pela natureza cíclica dos mercados e pelo benefício a longo prazo do pensamento contrário. Mercados em alta, mercados em baixa e longos períodos de desempenho superior para um estilo ou classe de ativos - todos estão sujeitos a dinâmicas cíclicas e nenhuma dura para sempre. Entender o que impulsiona os pontos de inflexão e a disposição de pensar criticamente além da sabedoria convencional do mercado são os fundamentos para gerar desempenho superior a longo prazo.
Embora ainda nos primeiros dias, muitos sinais apontam para a probabilidade de que as ações vejam níveis elevados de volatilidade conforme avançamos para 2025 e, se a história for nosso guia, isso é um bom presságio para os retornos relativos da pequena capitalização. Olhando para os retornos anuais médios subsequentes para o Russell 2000 e o Russell 1000 de grande capitalização após os períodos em que o CBOE S&P 500 Volatility Index - também conhecido como VIX ou o “medidor de medo” - foi elevado, mostrou uma vantagem positiva para as ações de pequena capitalização. Nossa pesquisa revelou que a porcentagem de períodos em que o Russell 2000 teve melhores retornos médios anualizados de três anos do que o Russell 1000 estava em seu nível mais alto após períodos de maior volatilidade.
Regimes do VIX contínuos mensais do Russell 2000 x Russell 1000
Os períodos médios subsequentes de retorno de 1 ano após a média de 1 mês do VIX foram ficaram acima de 28% de 31/12/89 a 31/12/24
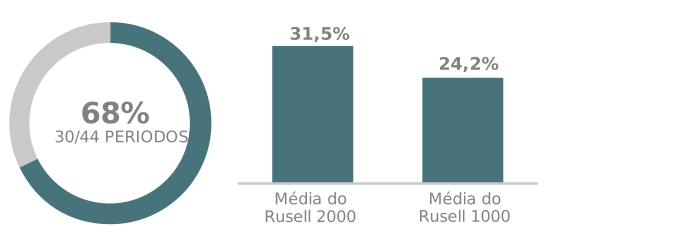
O VIX foi ficou acima de 28% em 44/408 períodos. Fonte: Bloomberg. O desempenho passado não é garantia de resultados futuros. O gráfico acima mede os retornos médios e o spread dos períodos mensais de retorno de três anos no mês em que o nível médio mensal de três anos do VIX está dentro da faixa especificada. O CBOE S&P 500 Volatility Index (VIX) mede as expectativas do mercado de volatilidade de curto prazo transmitidas pelos preços das opções do índice S&P 500. É a raiz quadrada da expectativa neutra em relação ao risco da variação do S&P 500 nos próximos 30 dias corridos e é cotado como um desvio padrão anualizado. O Russell 1000 Index é um índice ponderado por capitalização não gerenciado de ações domésticas de grande capitalização. Ele mede o desempenho das 1.000 maiores empresas norte-americanas de capital aberto no Russell 3000. O Russell 2000 Index é um índice de ações domésticas de pequena capitalização que mede o desempenho das 2.000 menores empresas de capital aberto dos EUA no Russell 3000 Index.
Além disso, como investidores ativos, recebemos bem um ambiente de mercado que distrai os investidores dos fundamentos de negócios de longo prazo e do valor econômico, o que geralmente é o caso quando os mercados experimentam volatilidade elevada. Isso permite uma distinção ainda maior entre empresas que possuem atributos de maior qualidade em comparação com aquelas que não possuem. Conforme entramos em 2025, continuamos altamente construtivos no cenário de ações de pequena capitalização e de nossa abordagem diferenciada e altamente ativa para a montagem de nossos portfólios.
QUAIS SÃO OS RISCOS?
Todos os investimentos envolvem riscos, incluindo possível perda do capital. O desempenho passado não é indicador nem garantia de resultados futuros. Observe que um investidor não pode investir diretamente em um índice. Os retornos de índice não gerenciado não refletem quaisquer taxas, despesas ou comissões de vendas.
Títulos de renda variável estão sujeitos a flutuação de preço e possível perda de principal.
Commodities e moedas contêm um risco assegurado que incluem condições de mercado, política, questões normativas e naturais e podem não ser adequados para todos os investidores.
As ações de pequena e média capitalização envolvem maiores riscos e volatilidade do que aquelas de grande capitalização.
Os dados e números citados neste artigo são provenientes da Russell Investments, FactSet, Bloomberg e Reuters.
Importantes avisos e termos do fornecedor de dados estão disponíveis no site www.franklintempletondatasources.com. Todos os dados estão sujeitos a alterações.