
PALESTRANTES

Chris Clark
Diretor Executivo, Co-Chefe de Investimentos e Presidente, RFS

Francis Gannon
Co-Chefe de Investimentos
Diretor Administrativo
Uma rápida retrospectiva
Os últimos anos não foram os melhores para as ações de pequena capitalização, pelo menos em relação aos seus pares maiores. A longa vantagem histórica de desempenho da classe de ativos em relação às ações de grande capitalização - uma vantagem que muitas vezes andava de mãos dadas com maior volatilidade - tem diminuído constantemente. No que, para os propósitos deste documento, chamaremos de “antigo normal”, as ações de pequena capitalização geralmente tinham retornos de longo prazo mais altos, mas também sofriam maior volatilidade, enquanto as ações de maior capitalização ficavam para trás, mas tendiam a ser mais estáveis em seus padrões de desempenho. Desde a criação dos índices Russell em 31/12/78, um padrão semelhante muitas vezes se manteve verdadeiro para o investimento em ações de valor e crescimento: as primeiras normalmente desfrutaram de um melhor histórico de desempenho de longo prazo, enquanto as outras tiveram maior volatilidade, mas também muitas vezes um desempenho de curto prazo atrativamente alto.
Havia exceções a esses padrões, é claro, e a persistência da liderança poderia durar vários anos. Por exemplo: as ações de pequena capitalização, e as ações de valor de pequena capitalização, em especial, dominaram o desempenho desde o pico da bolha da Internet em março de 2000 até os picos do mercado no verão de 2007 que pressagiavam a grande crise financeira de 2008-2009. Em retrospecto, qualquer caminho para fora dessa série sísmica de eventos e de volta ao que a história poderia ver como normal, ou pelo menos típico, estava fadado a ser sinuoso e incerto. Houve também obstáculos adicionais e sem precedentes, sendo o maior, de longe, a pandemia da COVID, que viu os legisladores mais uma vez reduzirem as taxas e manterem o fluxo de caixa na economia estável e forte. O atual período de liderança de ações de grande capitalização, dominado por ações de mega capitalização dentro da grande coorte de ações, remonta a 2011, quando um mercado de baixa acentuado e repentino durou de abril a outubro por temores de que a economia estivesse entrando em recessão. Este período de 14 anos também foi melhor para as ações de crescimento de pequena capitalização do que para as de valor. Os dois gráficos abaixo mostram os spreads para os retornos médios móveis mensais de 3 anos, primeiro para os índices Russell 2000 e Russell 1000 e segundo para os Russell Value e Growth 2000 desde suas datas de criação compartilhadas até 31/12/24.
Liderança alterna entre ações de pequena e grande capitalização
O spread de retornos totais anuais de médias móveis mensais de 3 anos para o Russell 2000 e o Russell 1000, 31/12/81-31/12/24
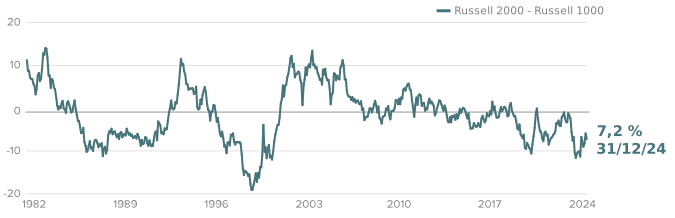
Fonte: Russell Investments. O desempenho passado não é garantia de resultados futuros.
A liderança muda entre ações de valor de pequena capitalização e de crescimento
O spread de retornos totais anuais de médias móveis mensais de 3 anos para o Russell 2000 Value e o Russell 2000 Growth, 31/12/81-31/12/24
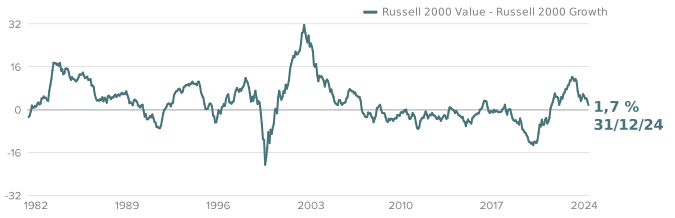
Fonte: Russell Investments. O desempenho passado não é garantia de resultados futuros.
O ano de 2024 marcou, desta forma, o oitavo ano consecutivo de baixo desempenho de ações de pequena capitalização em relação às de grande capitalização. Na verdade, o Russell 2000 superou o Russell 1000 em apenas quatro dos últimos 20 anos civis, durante os quais o spread médio de desempenho superior de grande capitalização foi de 6,1%. As ações de ações de pequena capitalização superaram as de grande capitalização pela última vez em 2016, tornando o período encerrado em 31/12/24 o maior de desempenho inferior medido por anos civis desde o início de cada índice. E, embora todos estejamos cientes de há quanto tempo pedimos um período sustentado de liderança de ações de pequena capitalização, vemos vários sinais promissores no horizonte para uma fase de liderança sustentada para ações de pequena capitalização.
Os valuations favorecem as probabilidades da liderança de ações de pequena capitalização dos EUA?
Muito já foi debatido, talvez até de trás para frente, se preocupando ou se concentrando no estado dos altíssimos valuations do mercado acionário dos EUA nos últimos 12 a 18 meses. Nós ofereceríamos o texto abaixo como um antídoto para o que nos parece ser um ponto de vista limitado sobre os preços das ações. A maioria dessas observações usou o S&P 500 como base para todo o mercado, ocasionalmente adicionando o Nasdaq Composite ou Nasdaq 100. Não discordamos da ideia de que os valuations de ações de grande capitalização são insustentavelmente altos. Contudo, os valuations de ações de pequena capitalização permanecem interessantes em relação aos de grande capitalização, tendo terminado 2024 ainda perto de seu menor valuation relativa em relação às ações de grande capitalização em mais de 25 anos, com base na métrica de valuation de índice que mais usamos: o valor da empresa dos últimos 12 meses sobre o lucro antes de juros e impostos, também conhecido como LTM EV/EBIT. O gráfico abaixo mostra essa imagem em detalhes convincentes - ao mesmo tempo em que revela que esse amplo spread de valuation persiste há mais de cinco anos.
Os valuations relativos para ações de pequena capitalização em comparação com de grande capitalização estão perto das suas mínimas de 25 anos
EV/EBIT LTM mediana do Russell 2000 x Russell 1000* (excluindo empresas com EBIT negativo), 31/12/99-31/12/24
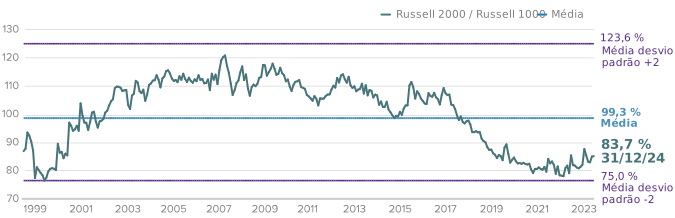
Fonte: FactSet *Valor da empresa/lucro antes de juros e impostos.
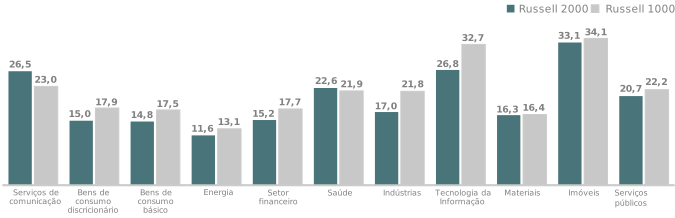
Com o baixo desempenho das ações de pequena capitalização em comparação com as de grande capitalização tendo atingido um ponto extremo, não deve ser surpresa que a ponderação de pequena capitalização no Russell 3000 também estivesse perto de uma baixa histórica no final de 2024. Igualmente, se não mais importante, é o fato de que o valuation mais interessante das ações de pequena capitalização pode ser visto em todos os 11 setores. Essas disparidades nos valuations de setores entre ações de pequena e grande capitalização são notáveis, especialmente nas áreas amplas e diversas, como tecnologia da informação, indústria, finanças e consumo discricionário. Isso acrescentam mais credibilidade à ideia de que, embora gigantes de mega capitalização, como a Nvidia ou a Apple, possam ter preços além da perfeição (ou pelo menos da razão), bons negócios interessantes podem ser encontrados em vários cantos do universo das ações de pequena capitalização. (Na verdade, o valor de mercado da Apple no final de 2024 era de 122% de todo o Russell 2000.)
Grande amplitude de sub-valuation em toda a classe de ativos de pequena capitalização
EV/EBIT mediano do Russell 2000 e do Russell 1000* (excluindo EBIT negativo) por setor em 31/12/24
Fonte: FactSet *Valor da empresa/lucro antes de juros e impostos.
Contudo, o fator mais importante sobre os valuations, de nossa perspectiva como especialistas em ações de pequena capitalização, é que muitas empresas da classe de ativos continuam a negociar a preços atrativamente baratos em uma base absoluta em diversas áreas, como máquinas; semicondutores e equipamentos de semicondutores; mercados de capitais; equipamentos eletrônicos, instrumentos e componentes; bancos; construção e engenharia; saúde; e energia.
Conquistando o caminho para a liderança de mercado
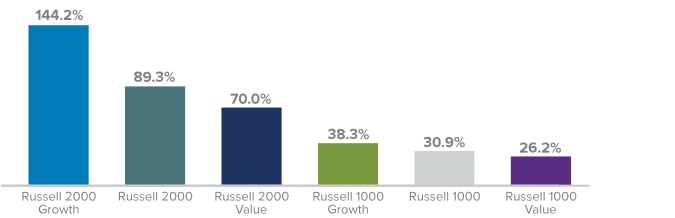
Embora os valuations absolutos e relativos interessantes para ações de pequena capitalização sejam dignos de nota, o valuation raramente é suficiente para catalisar o desempenho do preço das ações. Gostamos de dizer que a psicologia manda no mercado no curto prazo, mas os lucros têm a palavra final no longo prazo. Nos mercados acionários americanos, espera-se que os lucros sejam bastante saudáveis em 2025, com o consenso atual indicando um crescimento de 15% no lucro por ação (LPA) para o Russell 1000, juntamente com resultados sólidos a fortes previstos para o 4T24, que estão no meio de serem relatados e ganharão força nas ações de pequena capitalização conforme avançamos em fevereiro. As estimativas de LPA de consenso para o Russell 2000, contudo, são consideravelmente maiores do que para as ações de grande capitalização em 2025, chegando a impressionantes 89,3% contra 30,9% para o Russell 1000.
Crescimento médio esperado dos lucros para 2025-2026
Crescimento de LPA estimado agregado de dois anos do índice
Fonte: FactSet. O lucro por ação (LPA) é calculado como o lucro de uma empresa dividido pelas ações em circulação de suas ações ordinárias. As estimativas de crescimento de LPA são as estimativas médias pré-calculadas da taxa de crescimento de LPA de dois anos pelos analistas de corretagem. As estimativas são a média daquelas fornecidas por analistas que trabalham para corretoras que fornecem cobertura de pesquisa sobre cada título individual, conforme relatado pela FactSet. Estão excluídos todos os valores mobiliários não representativos de capital, empresa de investimento e empresas sem cobertura de analista de corretagem.
Há algum contexto importante para acompanhar esses dados animadores: o Russell 2000 encerrou 2024 tendo sofrido uma recessão de lucros de dois anos, então uma recuperação substancial faz sentido. Também é importante ter em mente que mais de 40% das empresas no Russell 2000 atualmente não têm ganhos. Acreditamos que também é relevante lembrar os leitores que nossos próprios portfólios normalmente possuem empresas com históricos de lucros ou aquelas em que nossas respectivas equipes de investimento identificaram um catalisador para que os lucros sejam retomados ou iniciados.
O que acontece depois de mercados com baixos retornos de ações americanas de pequena capitalização?
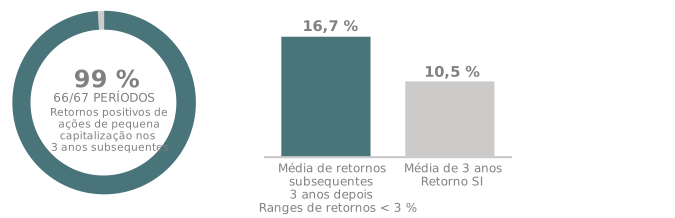
Em 31/12/24, o retorno total anual médio de 3 anos do Russell 2000 era de 1,2%, bem abaixo do retorno mensal médio de 3 anos do índice de pequena capitalização de 10,5% desde o início. Esse número altamente decepcionante talvez destile as frustrações dos investidores de ações de pequena capitalização melhor do que qualquer outro. Contudo, isso também pode ser um sinal de que melhores resultados podem estar próximos. O desempenho anualizado médio subsequente de 3 anos para ações de pequena capitalização após períodos anteriores de baixo retorno tem sido incrível, como visto no gráfico abaixo.
99% das vezes, os rendimentos positivos de 3 anos ocorreram após mercados de baixo retorno
Desempenho médio anualizado subsequente de 3 anos para o Russell 2000 após intervalos de retorno anualizado de 3 anos inferiores a 3%, 31/12/81-31/12/24
Fonte: Russell Investments. O desempenho passado não é garantia de resultados futuros.
É claro que essa dinâmica tem uma espécie de lógica. A natureza cíclica dos preços das ações apoiaria a noção de que os períodos de baixo retorno são normalmente sucedidos por períodos de maior retorno. O que torna os dados acima especialmente interessantes do nosso ponto de vista não é apenas o fato de que as ações de pequena capitalização geralmente se recuperaram de períodos de retorno baixo, plano ou negativo com melhores resultados, mas também que esses desempenhos subsequentes tiveram uma média de retorno 60% maior do que a média móvel mensal histórica de 3 anos.
Ansioso pelo aumento da volatilidade?
Apenas algumas semanas após o novo governo, o mercado de ações já viveu alguns dias altamente voláteis. Fevereiro começou com os mercados agitados com o anúncio do presidente Trump de tarifas sobre mercadorias que entram nos Estados Unidos vindas da China, Canadá e México. Os mercados rapidamente entraram em agitação antes que alguma medida de calma retornasse após relatos de que haveria uma pausa nas tarifas de mercadorias, primeiro as do México e depois, no mesmo dia, com as do Canadá - em cada caso após negociações construtivas. As indicações iniciais eram de que as tarifas envolvendo o Canadá e o México seriam implementadas como parte de um esforço para resolver questões não econômicas, como o comércio transfronteiriço de drogas e a imigração - portanto, a esperança é que elas permaneçam pausadas, assumindo que as metas ostensivas sejam cumpridas. Até o momento, esperamos que as maiores áreas de impacto potencial, se essas tarifas forem sustentadas, seriam nos setores imobiliário, automotivo e agrícola da economia americana.
Suspeitamos que a maioria, se não todas, as tarifas propostas estejam sendo usadas taticamente e, embora disruptivas, terão impacto sobre o sentimento do mercado, a volatilidade e o risco de assumir mais do que os fundamentos de negócios de longo prazo. Independentemente de sua duração e escala finais, contudo, espera-se que as tarifas acelerem as tendências agora estabelecidas de desglobalização, relocalização de negócios para os EUA e melhor gestão da cadeia de suprimentos na manufatura dos EUA. Tudo isso embasa nosso argumento bem documentado de que as ações de pequena capitalização dos EUA recuperam a liderança no mercado, impulsionadas por um aumento expressivo nos lucros de ações de pequena capitalização e apoiadas por valuations muito mais interessantes do que os encontrados em outros segmentos de capitalização de mercado ou estilo.
Também acreditamos importante estar atentos à volatilidade, pois acreditamos que estamos entrando em um período de maior incerteza, impulsionado pela natureza disruptiva da retórica e das propostas políticas do novo governo Trump. Muitas vezes falamos sobre como acolhemos a volatilidade de curto prazo como um elemento fundamental para conseguir retornos de longo prazo e que superam o mercado. Uma vantagem crítica de ter sido investidor de ações de pequena capitalização há mais de cinco décadas é como isso gerou uma profunda apreciação pela natureza cíclica dos mercados e pelo benefício a longo prazo do pensamento contrário.
Mercados em alta, mercados em baixa e/ou longos períodos de desempenho superior para um estilo ou classe de ativos - todos estão sujeitos a dinâmicas cíclicas e nenhuma dura para sempre. Descobrimos que entender o que guia os pontos de inflexão, juntamente com a disposição de pensar criticamente além da sabedoria convencional do mercado, são os fundamentos que podem gerar um desempenho superior a longo prazo.
Embora ainda nos primeiros dias, muitos sinais parecem estar apontando para a probabilidade de que as ações tenham níveis elevados de volatilidade conforme avançamos para 2025 e, se a história for nosso guia, isso pode ser um sinal positivo adicional para os retornos absolutos e relativos da pequena capitalização. Olhando para os retornos anuais médios subsequentes para o Russell 2000 e o Russell 1000 de grande capitalização após os períodos em que o CBOE S&P 500 Volatility Index - também conhecido como VIX ou o “medidor de medo” - esteve elevado, mostrou uma vantagem positiva para as ações de pequena capitalização. Nossa pesquisa revelou que a porcentagem de períodos em que o Russell 2000 teve retornos médios anualizados de 3 anos melhores do que o Russell 1000 estava em seu nível mais alto após períodos de maior volatilidade.
Regimes do VIX contínuos mensais do Russell 2000 x Russell 1000
Os períodos médios subsequentes de retorno de 1 ano após a média de 1 mês do VIX foram ficaram acima de 28% de 31/12/89 a 31/12/24
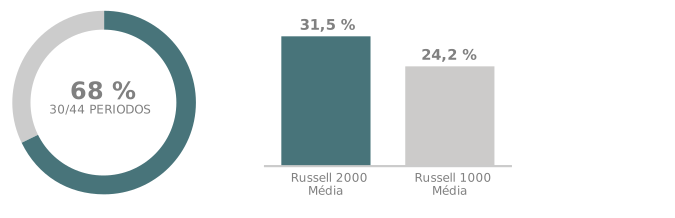
Fonte: Bloomberg. O VIX foi ficou acima de 28% em 44/408 períodos. O desempenho passado não é garantia de resultados futuros. O gráfico acima mede os retornos médios e o spread dos períodos mensais de retorno de três anos no mês em que o nível médio mensal de três anos do VIX está dentro da faixa especificada.
Curiosamente, a incerteza recente - e a ideia agora familiar de que as políticas do novo governo parecem suscetíveis a criar amplas doses de oscilações de mercado (idealmente de curta duração) - ainda não se traduziu em um VIX acima da média, que foi inferior à média entre o dia da eleição até 7 de fevereiro. O que tem aumentado, de acordo com um artigo na edição de 10 de fevereiro da Barron's,1 é o VVIX - que mede a volatilidade do VIX e pode ser visto como um índice de “medo do medo”. O VVIX ultrapassou sua média histórica de 92,86 a 99,04 no mesmo período pós-eleitoral. Este não é o pior acontecimento para investidores de ações de pequena capitalização altamente ativos com um horizonte de investimento de longo prazo como nós. Recebemos bem um ambiente de mercado que, pelo menos no curto prazo, distrai os investidores dos fundamentos de negócios de longo prazo e do valor econômico, o que geralmente é o caso quando os mercados experimentam volatilidade elevada. Essas distrações muitas vezes parecem borrar as distinções entre empresas que possuem atributos de maior qualidade em comparação com aquelas que não possuem. Conforme caminhamos em 2025, permanecemos altamente construtivos no cenário para ações de pequena capitalização e para nossa abordagem diferenciada e altamente ativa na elaboração de nossos portfólios.
Notas de encerramento
- Fonte: Barron’s, “Trump 2.0 Is Shock and Awe. What Wall Street Will Stand For,” 7 de fevereiro de 2025.
Definições
O Russell 1000 Index é um índice ponderado por capitalização não gerenciado de ações domésticas de grande capitalização. Ele mede o desempenho das 1.000 maiores empresas norte-americanas de capital aberto no Russell 3000.
O Russell 1000 Growth Index é um índice não gerenciado dessas empresas no Índice Russell 1000 de grande capitalização escolhidas por serem seu traço de crescimento.
O Russell 1000 Value Index é um índice não gerenciado dessas empresas no Índice Russell 1000 de grande capitalização escolhidas por serem seu traço de valor.
O Russell 2000 Index é um índice de ações domésticas de pequena capitalização que mede o desempenho das 2.000 menores empresas de capital aberto dos EUA no Russell 3000 Index.
O Russell 2000 Growth Index é um índice não gerido dessas empresas no Russell 2000 de pequena capitalização escolhidas por serem seu traço de crescimento.
O Russell 2000 Value Index é um índice não gerido dessas empresas no Russell 2000 de pequena capitalização escolhidas por serem seu traço de valor.
O Russell 3000 Index é um índice não gerenciado das 3.000 maiores empresas dos EUA.
O Standard & Poor's® 500 Index (S&P 500®) é um índice ponderado por capitalização de mercado de 500 ações concebido para mensurar o desempenho total do mercado acionista dos EUA.
O Nasdaq Composite Index é um índice ponderado por capitalização de mercado de mais de 3.700 ações listadas na Nasdaq.
VIX é o símbolo de ação e o nome popular para o Índice de Volatilidade CBOE da Chicago Board Options Exchange, uma medida popular da expectativa de volatilidade do mercado de ações com base nas opções do S&P 500.
QUAIS SÃO OS RISCOS?
Todos os investimentos envolvem riscos, incluindo possível perda do capital. O desempenho passado não é indicador nem garantia de resultados futuros. Observe que um investidor não pode investir diretamente em um índice. Os retornos de índice não gerenciado não refletem quaisquer taxas, despesas ou comissões de vendas.
Títulos de renda variável estão sujeitos a flutuação de preço e possível perda de principal.
Commodities e moedas contêm um risco assegurado que incluem condições de mercado, política, questões normativas e naturais e podem não ser adequados para todos os investidores.
As ações de pequena e média capitalização envolvem maiores riscos e volatilidade do que aquelas de grande capitalização.
Os títulos do Tesouro americano são obrigações de dívida direta emitidas e garantidas pela “fé e crédito integral” do governo dos EUA. O governo dos Estados Unidos garante o pagamento do valor principal e dos juros dos títulos do Tesouro americano quando os títulos são mantidos até o vencimento. Ao contrário dos títulos do Tesouro americano, os títulos de dívida emitidos por agências e instrumentos federais e investimentos relacionados podem ou não ser garantidos pela fé e crédito do governo dos Estados Unidos. Mesmo quando o governo dos Estados Unidos garante o pagamento do principal e dos juros dos títulos, essa garantia não se aplica a perdas resultantes de reduções no valor de mercado dos títulos.
Empresa referida apenas para fins ilustrativos. As discussões não devem ser consideradas como qualquer tipo de recomendação de operação, ou como um sinal sobre qualquer atividade de negociação passada, atual ou futura em qualquer fundo ou estratégia, pela Royce Investment Partners ou pela Franklin Templeton. Performance passada não é garantia de resultados futuros.
Os dados e números citados neste artigo são provenientes da Russell Investments, FactSet, Bloomberg e Reuters.
Importantes avisos e termos do fornecedor de dados estão disponíveis no site www.franklintempletondatasources.com. Todos os dados estão sujeitos a alterações.